Les banques multilatérales de développement (BMD) : leurs privilèges et leurs contraintes, ainsi que les moyens innovants qu’elles mettent en œuvre pour réduire les risques, libérer des capacités de prêt supplémentaires et lever de nouveaux capitaux propres. Le secteur de la santé semble bénéficier moins que d’autres secteurs de ces capacités de prêt libérées : nous nous interrogeons sur les raisons de cette situation et explorons des approches nouvelles et évolutives.
Il s’agit de la partie 2B de la série P4H consacrée au financement des systèmes de santé à l’ère du recul de l’aide. La partie 2 comprend trois articles : 2A, 2B et 2C. Dans la partie 2A, nous montrons à quel point il serait difficile de mobiliser le capital institutionnel africain pour investir dans la santé. Ici, nous abordons la question des banques multilatérales de développement (BMD) : leurs privilèges et leurs contraintes, et nous passons en revue les moyens innovants auxquels elles ont recours pour réduire les risques et débloquer des prêts supplémentaires.
Les banques multilatérales de développement : le fer de lance
En termes de volume, les banques multilatérales (et, de plus en plus, les banques publiques de développement) (BMD et banques publiques de développement – BPD) sont en première ligne : ce sont les seuls acteurs dont les bilans sont, à eux tous, suffisamment solides pour faire bouger les choses. Elles occupent également une position unique à plusieurs autres égards et par rapport aux capitaux institutionnels les plus mobiles (fonds d’assurance et de retraite) que nous avons examinés dans « De milliards à bilans : d’où viendra (ou ne viendra pas) réellement l’argent destiné à la santé – Partie 2A ».
Les BMD, pour ne citer que quelques-uns de leurs avantages, disposent des éléments nécessaires :
- Portée : les banques multilatérales de développement (BMD) ont pour mission de transférer les capitaux de leurs actionnaires au-delà des frontières vers les pays qui en ont le plus besoin, et accordent d’ores et déjà des prêts à grande échelle sur les marchés à risque des pays en développement
- Mandat : le capital d’une banque multilatérale de développement est apporté par des gouvernements donateurs dans le but exprès d’assumer les risques liés au développement, et leurs actionnaires leur ont explicitement demandé d’intensifier leurs efforts dans le cadre de mandats clairs en matière de développement et de réduction de la pauvreté
- Indépendance : ni répression, ni effet d’éviction: comme les capitaux des MDB ne constituent ni des salaires différés des travailleurs ni des créances des assurés, leur utilisation ne comporte aucun risque de répression financière susceptible d’éroder l’épargne et les retraites, ni d’effet d’éviction sur les ressources publiques limitées.
- Liquidité : contrairement à un fonds de pension ou à un fonds d’assurance, une banque multilatérale de développement (BMD) émet des obligations à long terme et conserve ses prêts jusqu’à leur échéance ; elle peut ainsi prendre en charge sans difficulté des projets d’infrastructure illiquides et à long terme, ce que ces fonds ne peuvent pas faire.
- Capacité : Les banques multilatérales de développement (BMD) disposent, dans chaque pays, d’un dispositif de montage, d’évaluation, d’approbation et de supervision mis en place au fil des décennies, dont les fonds de pension, les assureurs et les fonds souverains (SWF) ne disposent pas et qu’il leur faudrait des années pour reproduire.
Contraintes de financement vs contraintes de capital
Contrairement aux banques commerciales, qui doivent se soumettre strictement aux autorités de régulation gouvernementales (telles que la Réserve fédérale ou la Banque centrale européenne), les BMD sont des organisations internationales fondées sur des traités. Elles ne sont soumises à aucune autorité de régulation bancaire et ne sont pas tenues de respecter les règles de Bâle. Les seules « autorités de régulation » auxquelles la Banque mondiale, la Banque africaine de développement (BAD) ou la Banque interaméricaine de développement (BID) sont réellement soumises sont les agences de notation. Si une BMD perdait sa notation AAA, l’ensemble de son modèle économique s’effondrerait, car le coût de ses emprunts sur les marchés s’envolerait.
De plus, les obligations émises par les BMD bénéficient d’une pondération de risque de 0 % au titre du cadre de Bâle et, grâce à leur notation AAA et à leur forte liquidité, se négocient avec un écart minime par rapport à d’autres actifs souverains de haute qualité, tels que les bons du Trésor américain. Cela signifie que les banques peuvent les détenir sans incidence sur leurs fonds propres, tandis que les banques centrales et les fonds souverains les considèrent comme des actifs de réserve de premier ordre, ce qui permet aux BMD de lever autant de milliards qu’elles souhaitent émettre.
Ainsi, pour développer leur portefeuille d’activités, la levée de nouveaux fonds ne constitue généralement pas une contrainte déterminante pour les banques multilatérales de développement. La principale contrainte réside dans le maintien de leur notation AAA attribuée par les agences de notation et dans le respect de leurs propres cadres internes d’adéquation des fonds propres (ICAF).
Les régimes de l’agence de notation de crédit (CRA) et de l’ICAF reposent tous deux sur le même principe : chacun mesure le rapport entre les fonds propres (utilisables) de la banque multilatérale de développement (BMD) et ses actifs (pondérés en fonction des risques) ; ainsi, tout outil permettant de réduire le risque sur le portefeuille de prêts augmente la marge de manœuvre en matière d’octroi de crédits. La différence réside dans la valeur que ces régimes attribuent à ces outils de réduction du risque.
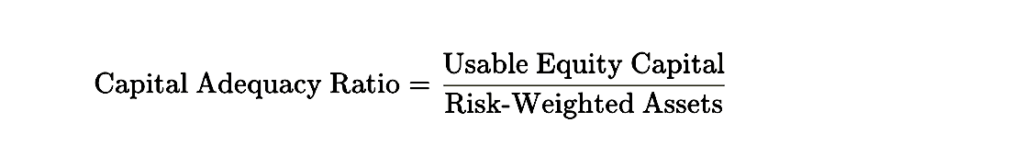
Dans le cadre du cadre ICAF d’une banque multilatérale de développement (BMD), un prêt assuré ou garanti de manière synthétique peut se voir attribuer une pondération de risque de 0 % ou proche de 0 %, au motif qu’une perte ne survient que si l’emprunteur et le fournisseur de protection hautement noté font faillite simultanément (ce qui est hautement improbable). Cela réduit radicalement le montant des actifs pondérés en fonction des risques modélisés et, les fonds propres restant inchangés, fait mécaniquement remonter le ratio, ce qui permet d’accorder de nouveaux prêts sans apport de fonds propres supplémentaires. Les agences de notation appréhendent ce même transfert de risque de manière plus prudente : au lieu de ramener le risque à zéro, elles remplacent la notation de l’emprunteur par celle du fournisseur et procèdent à un ajustement à la baisse pour tenir compte de la concentration des contreparties, de la durée et du risque de base, offrant ainsi un allègement substantiel mais partiel qui, dans la pratique, libère peut-être entre 50 % et 65 % des fonds propres immobilisés dans ces prêts.
Étant donné que c’est l’avis de l’agence qui sous-tend la notation AAA, les agences de notation et leurs méthodologies constituent un facteur déterminant pour la capacité d’une banque multilatérale de développement à se développer.
Statut de créancier privilégié
Un autre pouvoir important des BMD réside dans le statut de créancier privilégié (PCS) et le traitement qui y est associé. Le PCS correspond à l’attente coutumière, bien que non codifiée juridiquement, selon laquelle les emprunteurs souverains rembourseront les banques multilatérales de développement avant les autres créanciers et continueront à assurer le service de leurs prêts auprès des BMD même en cas de défaut de paiement ou de restructuration de leur dette commerciale et bilatérale. Cette convention repose sur un intérêt mutuel : les pays préservent leur réputation auprès des BMD car ces institutions constituent une source fiable de financement à faible coût et anticyclique, en particulier en période de crise ; un défaut de paiement compromettrait donc leur accès futur à ces ressources.
En pratique, cela signifie que les banques multilatérales de développement (BMD) subissent des pertes bien moins importantes sur leurs prêts souverains que ne le laisseraient présager les notations de crédit individuelles de leurs emprunteurs, compte tenu de leurs antécédents exceptionnellement solides en matière de défauts et de recouvrements. Les agences de notation et les cadres de fonds propres des BMD récompensent cette situation, car le PCS soutient la notation AAA et réduit le risque effectif lié aux expositions souveraines. Il s’agit, en substance, de la caractéristique fondamentale qui sous-tend la capacité des BMD à se financer à moindre coût et à octroyer des prêts.
Que peuvent faire les banques multilatérales de développement pour accroître leur capacité de prêt ?
Au vu de ce qui précède, les banques multilatérales de développement disposent de deux moyens pour accroître leur capacité de prêt : nous abordons d’abord la réduction des risques, puis (2C) la levée de nouveaux capitaux propres.
RÉDUIRE LES RISQUES : RÉDUIRE LE DÉNOMINATEUR
Titrisation : au comptant et synthétique
Le moyen le plus direct pour les banques multilatérales de développement (BMD) et les banques publiques de développement (BPD) de dégager une marge de manœuvre pour de nouveaux prêts consiste à titriser les prêts existants. La titrisation consiste à céder un portefeuille de prêts existants des BMD afin de dégager des capitaux et/ou de lever de nouveaux fonds, ce qui permet à la banque d’accorder de nouveaux prêts sans attendre le remboursement des prêts d’origine. Dans le cadre d’une titrisation en espèces (vente véritable), les prêts sont effectivement cédés hors bilan à des investisseurs, ce qui apporte un financement véritablement nouveau. Dans le cadre d’une titrisation synthétique, les prêts restent dans le bilan et seul leur risque de crédit est transféré (via des garanties ou des swaps de défaut de crédit), ce qui libère une marge de manœuvre pour l’octroi de nouveaux prêts.
Ces dernières années, les actionnaires des banques multilatérales de développement (BMD) ont clairement indiqué la voie à suivre : la recommandation n° 3 de l’examen des cadres d’adéquation des fonds propres (CAF) du G20, relative à l’innovation financière, invite les BMD à exploiter davantage leur bilan. Tout cela n’a plus rien de théorique : depuis 2018, la Banque africaine de développement, IDB Invest et, plus récemment, la SFI ont toutes lancé des opérations de titrisation sur les marchés, et la Banque ouest-africaine de développement est allée encore plus loin. L’ambition est désormais de gagner en envergure, idéalement à l’échelle de différentes banques multilatérales de développement (BMD) et banques régionales de développement (BRD).
Au vu de la liste, certes limitée mais croissante, des opérations réalisées, une tendance se dessine : la titrisation a principalement (et exclusivement dans le cas de la Banque mondiale (BM) avec la Société financière internationale (SFI)) ciblé les capitaux privés (non souverains), bien que des exceptions apparaissent parmi les banques multilatérales de développement régionales qui ont testé le terrain concernant leurs prêts publics au moyen de titrisations synthétiques et, dans un cas, d’une titrisation en espèces également. Cette distinction est importante, car les prêts non souverains (du secteur privé) se comportent comme des crédits commerciaux ordinaires, tandis que les prêts souverains accordés aux gouvernements bénéficient, pour les banques, d’un statut de créancier privilégié (PCS), qu’elles ne peuvent toutefois pas transférer à un acheteur privé ni à une entité ad hoc (SPV) (d’où la préférence) pour la titrisation synthétique (voir figure 1).
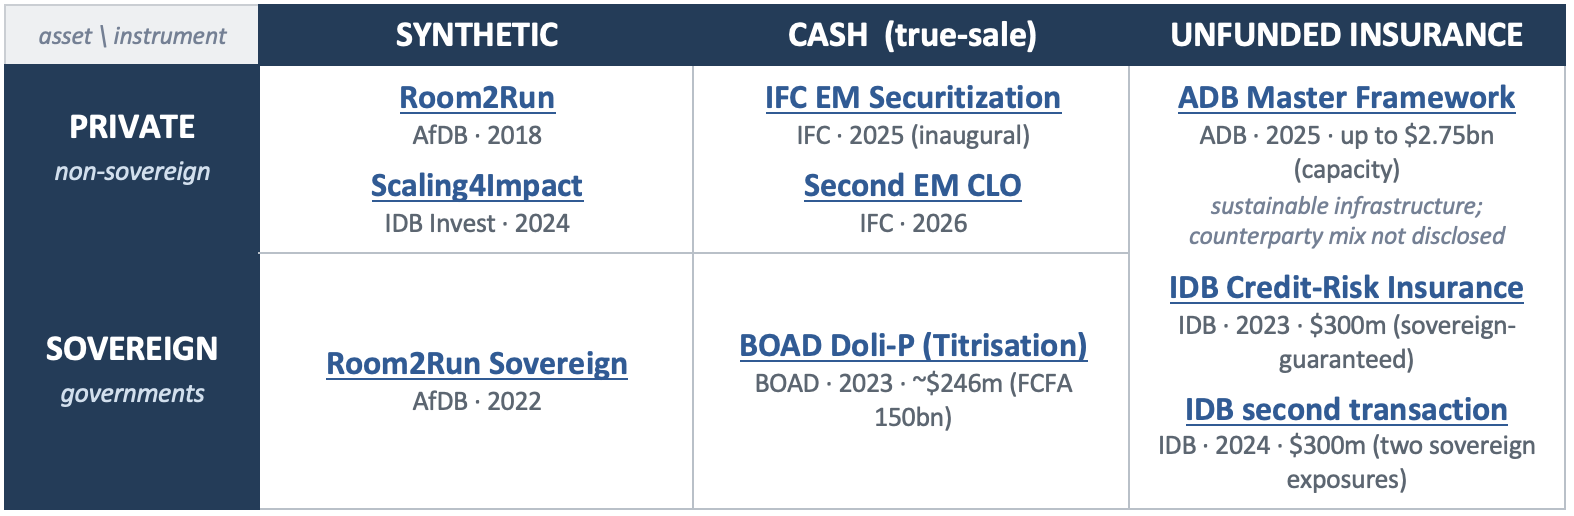
Les noms des opérations renvoient aux sources primaires. BOAD Doli-P a levé des fonds tout en conservant les prêts (opération hybride financée). Les 2,75 milliards de dollars de la BAD correspondent à la capacité maximale d’assurance prévue par un accord-cadre, et non à des capitaux levés ou mobilisés. La colonne « assurance non financée » n’est pas ventilée par ligne : le cadre de la BAD est défini par classe d’actifs ; la répartition entre actifs souverains et non souverains n’est pas communiquée.
Assurance-crédit privée : transfert du risque vers le bilan d’un assureur
La titrisation nécessite une structuration, une entité ad hoc (SPV) et une base d’investisseurs. Il existe une voie plus simple pour obtenir le même effet net : souscrire une assurance-crédit non financée sur une tranche du portefeuille de prêts existant, dans le cadre de laquelle la banque paie une prime et fait valoir ses droits auprès de l’assureur en cas de défaut de paiement de l’emprunteur. Aux fins de calcul des fonds propres, l’exposition est traitée comme si elle était due par un assureur hautement noté plutôt que par l’État emprunteur ou le projet concerné ; ainsi, les actifs pondérés en fonction des risques diminuent et une marge de manœuvre est créée.
La BID a lancé ce projet à titre expérimental en décembre 2023 avec une couverture de 300 millions de dollars répartie entre quatorze assureurs et est depuis revenue pour une deuxième opération de 300 millions de dollars portant sur deux expositions souveraines auprès de sept assureurs. Cela porte le multiplicateur de crédit sur les capitaux libérés à un facteur de 3 à 4, ces deux opérations s’inscrivant dans le cadre de la mise en œuvre de la « CAF Review ». La BAD est passée de la phase pilote à celle de programme : son accord-cadre global de mai 2025 sur les infrastructures durables, conclu avec dix assureurs, prévoit une couverture pouvant atteindre 2,75 milliards de dollars, les procédures de souscription et d’approbation ayant été standardisées de sorte que chaque transfert ne nécessite plus de négociation sur mesure. Les deux banques développent désormais délibérément ce canal.
Comme le PCS rend les défauts souverains rares, le portefeuille souverain est peu coûteux à assurer ; c’est pourquoi la BID a orienté sa couverture vers les expositions souveraines, tandis que le dispositif de la BAD s’articule plutôt autour d’une classe d’actifs, à savoir les infrastructures durables. Il reste toutefois à vérifier si un emprunteur souverain fait preuve de la même indulgence à l’égard d’une exposition dont il sait qu’elle est couverte par un assureur commercial, et si la créance subrogée d’un assureur qui a versé des indemnités bénéficie d’une quelconque priorité. De plus, la protection n’est pas financée, de sorte que l’allègement dépend de la capacité de l’assureur à verser des indemnités en situation de crise. Ce qui est le plus pertinent dans le cadre de notre analyse, c’est que les assureurs souscrivent le risque lié à l’emprunteur plutôt qu’à l’actif ; ainsi, un prêt souverain destiné à un système de santé est tout aussi assurable qu’un prêt destiné à une route ou à un réseau électrique, et la question de savoir si les capitaux ainsi libérés seront affectés à la santé relève d’une question d’allocation au sein de la banque plutôt que de ce que le marché est en mesure de couvrir. [1]
Innovation au sein des banques multilatérales de développement régionales : accords d'échange d'exposition
Les banques multilatérales de développement régionales étant confrontées à des contraintes d’échelle sous la forme d’une concentration des risques en raison de leur orientation régionale (par exemple, la Banque interaméricaine de développement (BID) est fortement exposée exclusivement à l’Amérique latine, et la BAD l’est entièrement à l’Afrique), elles contournent souvent complètement la titrisation privée de Wall Street en échangeant des risques entre elles. Ces accords d’échange de risques (EEA), à l’instar de celui de 3,2 milliards de dollars conclu entre la BID et la BAD, permettent à une banque, par exemple la BAD, d’acheter une protection auprès de l’autre (la BID) sur un ensemble de prêts africains, tout en vendant simultanément une protection à la BID sur un ensemble de prêts latino-américains. Aucun prêt ne change de mains et aucun investisseur privé n’est impliqué. Cette opération synthétique diversifie instantanément les deux bilans, ce qui satisfait les agences de notation tout en préservant parfaitement la capacité de crédit (PCS) des deux banques.
Les EEA sont désormais un mécanisme permanent mis en place par les quatre principales banques multilatérales de développement (BMD) accordant des prêts souverains (la BAD, la BID, la BIRD et, depuis peu, la BAD) opérant dans le cadre d’ un accord-cadre commun relatif aux échanges d’expositions entre BMD, en vertu duquel de nombreux échanges ont été réalisés depuis que ce cadre a été approuvé pour la première fois par leurs conseils d’administration en 2015.
Garanties bilatérales (des bailleurs de fonds) sur le portefeuille
Une banque multilatérale de développement régionale peut bénéficier d’un allègement sur une partie de ses prêts souverains en obtenant qu’un actionnaire non emprunteur, bénéficiant d’une notation élevée, se porte garant d’une partie du portefeuille, ce qui permet à la banque de remplacer la pondération de risque des États emprunteurs par la pondération « AAA » du garant.
L’exemple le plus frappant est celui du programme « Room to Run Sovereign » (R2RS) de la Banque africaine de développement, annoncé lors de la COP26 à Glasgow en 2021, signé en mai 2022 et finalisé en octobre 2022. Le gouvernement britannique (par l’intermédiaire du FCDO) et un groupe d’assureurs du marché londonien ont fourni conjointement une couverture de 2 milliards de dollars sur une partie du portefeuille de prêts souverains de la BAD. Les prêts restent inscrits au bilan de la BAD et continuent d’être gérés par la banque ; seul le risque de crédit est partiellement transféré. Étant donné qu’un État souverain hautement noté se porte désormais garant de cette exposition, les agences de notation reconnaissent cet allègement, libérant ainsi une marge de manœuvre permettant l’octroi de nouveaux prêts à hauteur de 2 milliards de dollars (ici affectés au financement de la lutte contre le changement climatique). Cela permet de conserver les actifs au bilan et, en recourant à un garant officiel plutôt qu’à une assurance purement privée, de contourner certaines des questions liées aux contreparties et à la tarification propres à la couverture de marché, bien qu’au prix d’une dépendance vis-à-vis de la capacité de garantie limitée des bailleurs de fonds.
De même, fin 2025, la BID a signé un accord de garantie de 200 millions de dollars avec des partenaires nordiques — Impact Fund Denmark, l’agence norvégienne Norad et l’agence suédoise Sida —, qui lui a permis d’augmenter sa capacité de prêt d’environ 800 millions de dollars, somme qui a, là encore, été affectée à de nouveaux financements en faveur du climat et à des investissements dans les énergies renouvelables.
Le Groupe de la Banque mondiale a agi dans les deux sens à la fois. La consolidation, prévue pour 2024, de ses activités de garantie au sein d’une plateforme unique gérée par la MIGA constitue une mesure tournée vers l’extérieur : elle réduit les risques pour les investisseurs et les prêteurs, et non pour le bilan de la Banque elle-même. L’innovation la plus pertinente à nos fins va dans le sens inverse. La vingt et unième reconstitution des ressources de l’Association internationale de développement (IDA21) a introduit une plateforme de garantie de portefeuille (PGP) permettant aux bailleurs de fonds bénéficiant d’une notation élevée de garantir le portefeuille de prêts de l’IDA sans apport initial en espèces. Le rapport des administrateurs la décrit comme une modalité de contribution qui réduit le risque de crédit pesant sur le bilan de l’IDA et renforce ainsi la capacité de prêt de cette dernière. Il s’agit là de la logique « R2RS » appliquée au volet concessionnel qui finance la majeure partie des dépenses de santé dans les pays à faibles revenus. [2]
Autres outils et méthodes utilisés pour réduire les actifs pondérés en fonction des risques
Dans le prochain article de blog, nous aborderons les moyens permettant aux banques multilatérales de développement (BMD) de lever davantage de capitaux propres et nous examinerons les pistes à explorer, en mettant particulièrement l’accent sur la santé !
À suivre
Dans le prochain article, intitulé « Des milliards aux bilans : d’où viendra réellement l’argent pour la santé : lever plus de capitaux pour les BMD – Partie 2C » , nous poursuivons notre série sur le financement des systèmes de santé à l’ère du retrait de l’aide, en examinant les moyens innovants récemment utilisés par les BMD pour lever de nouveaux capitaux propres.
Restez à l’écoute pour plus d’informations !
 Le Dr Kalipso Chalkidou, titulaire d’un doctorat en médecine et d’un doctorat en sciences, dirige le département « Performance, financement et prestation des systèmes de santé » à l’OMS. Elle a fondé le département des finances de la santé du Fonds mondial ainsi que le National Institute for Health and Care Excellence (NICE) International ; elle a occupé les fonctions de directrice des politiques de santé mondiale et de chercheuse senior au Center for Global Development (CGD) ; elle est également professeure invitée à l’Imperial College, où elle travaille sur la définition de priorités fondées sur des données probantes en vue d’une couverture sanitaire universelle équitable.
Pour en savoir plus sur Kalipso Chalkidou, rendez-vous sur LinkedIn
 M. Rahul Singhal est consultant auprès du Département « Performance, finances et mise en œuvre » en matière de financement privé des systèmes de santé. Il a rejoint l’OMS en juillet 2026. Auparavant, il occupait au Fonds mondial les fonctions de directeur des risques et de responsable de la division « Suivi des programmes et risques ». Il a débuté sa carrière à la Bank of America, où il a travaillé pendant près de trois décennies dans les domaines de la banque d’entreprise et d’investissement, de la gestion des risques de marché et de contrepartie, ainsi que de la trésorerie d’entreprise en Asie, en Europe et aux États-Unis, acquérant une expertise dans les produits structurés, les marchés mondiaux et les marchés de capitaux, ainsi que dans la gestion des risques.
Pour en savoir plus sur Rahul Singhal, rendez-vous sur LinkedIn
Claude Opus 5 est utilisé à des fins de recherche. Une ventilation par pays de ces quatre pools, indiquant où chacun d’entre eux est actuellement déployé, figure dans un fichier Excel distinct généré par Claude Opus 5.
Références
[1] Cependant, plus les transferts s’effectuent de manière programmatique (dans le cadre du dispositif de classes d’actifs de la BAD) plutôt que transaction par transaction, plus les critères d’éligibilité ont tendance à être définis par thème et plus la sélection sectorielle est transférée du Conseil d’administration vers un document de souscription et, dans la pratique, vers les assureurs dont les préférences ce document doit prendre en compte.
[2] L’indicateur de référence de l’IDA n’est pas un ratio fonds propres/prêts, mais le « capital stratégique mobilisable », que le Conseil d’administration exige de maintenir à un niveau égal ou supérieur à zéro ; ainsi, une garantie accordée par un bailleur réduit les ressources que l’IDA doit détenir au titre de son portefeuille plutôt qu’au titre de ses actifs pondérés en fonction des risques ; l’effet est le même : une marge de manœuvre sans apport de nouveaux fonds propres.
[3] Environ 90 % des pays bénéficiaires de l’IDA consacrent à la santé une part médiane de 7 % de leur dotation.