Los bancos multilaterales de desarrollo (BMD): sus privilegios y limitaciones, y las formas innovadoras que usan para reducir el riesgo, liberar capacidad crediticia adicional y captar nuevo capital social. El sector sanitario parece beneficiarse menos que otros sectores de la capacidad crediticia liberada: nos preguntamos por qué y exploramos enfoques nuevos y escalables.
Esta es la parte 2B de la serie de P4H sobre la financiación de los sistemas sanitarios en la era de la reducción de la ayuda. La parte 2 consta de tres entradas: 2A, 2B y 2C. En la parte 2A mostramos por qué sería difícil movilizar el capital institucional de África para invertir en salud. Aquí hablamos de los bancos multilaterales de desarrollo (BMD): sus privilegios y limitaciones, y repasamos las formas innovadoras que utilizan los BMD para reducir el riesgo y liberar préstamos adicionales.
Los bancos multilaterales de desarrollo: la punta de lanza
En cuanto al volumen, los bancos multilaterales (y, cada vez más, los bancos públicos de desarrollo) (MDB y PDB) son la punta de lanza: los únicos actores con balances lo suficientemente sólidos, entre todos, como para marcar la diferencia. Además, ocupan una posición única en varios otros aspectos y en relación con el capital institucional más móvil (fondos de seguros y de pensiones) que analizamos en «De miles de millones a balances: ¿de dónde vendrá (o no) realmente el dinero para la sanidad? – Parte 2A».
Los BMD, por citar solo algunas de sus ventajas, cuentan con lo necesario:
- Alcance: Los bancos multilaterales de desarrollo (BMD) existen para canalizar el capital de sus accionistas más allá de las fronteras hacia los países que más lo necesitan, y ya conceden préstamos a gran escala en los mercados de países en desarrollo, que suelen ser de alto riesgo.
- Mandato: el capital de un banco multilateral de desarrollo (BMD) lo aportan los gobiernos donantes con el objetivo expreso de asumir los riesgos del desarrollo, y sus accionistas les han dado instrucciones explícitas de hacer más en el marco de mandatos claros en materia de desarrollo y reducción de la pobreza
- Independencia: sin represión ni efecto de desplazamiento: como el capital del MDB no son salarios aplazados de los trabajadores ni derechos de los asegurados, su uso no conlleva ningún riesgo de que la represión financiera erosione los ahorros y las pensiones, ni de que desplace los escasos fondos públicos.
- Liquidez: a diferencia de un fondo de pensiones o de seguros, un banco multilateral de desarrollo emite bonos a largo plazo y mantiene sus préstamos hasta el vencimiento, por lo que puede asumir sin problemas proyectos de infraestructura ilíquidos y a largo plazo que esos fondos no pueden asumir.
- Capacidad: Los bancos multilaterales de desarrollo (BMD) cuentan con una estructura de originación, evaluación, aprobación y supervisión a nivel nacional, construida a lo largo de décadas, de la que carecen los fondos de pensiones, las aseguradoras y los fondos soberanos (SWF), y que les llevaría años replicar.
Financiación frente a limitaciones de capital
A diferencia de los bancos comerciales, que deben rendir cuentas estrictamente ante los reguladores gubernamentales (como la Reserva Federal o el Banco Central Europeo), los bancos multilaterales de desarrollo (BMD) son organizaciones internacionales basadas en tratados. No tienen ningún regulador bancario y no están sujetos a las normas de Basilea. Los únicos «reguladores» que tienen realmente el Banco Mundial, el Banco Africano de Desarrollo (BAfD) o el Banco Interamericano de Desarrollo (BID) son las agencias de calificación crediticia. Si un BMD pierde su calificación AAA, todo su modelo de negocio se viene abajo porque el coste de su financiación en el mercado se dispararía.
Además, los bonos emitidos por los bancos multilaterales de desarrollo (BMD) cumplen los requisitos para recibir una ponderación de riesgo del 0 % según el marco de Basilea y, gracias a su calificación AAA y a su alta liquidez, se negocian con un diferencial mínimo respecto a otros activos soberanos de alta calidad, como los bonos del Tesoro de EE. UU. Esto significa que los bancos pueden mantenerlos sin necesidad de capital, mientras que los bancos centrales y los fondos soberanos los consideran activos de reserva de primera calidad, lo que se traduce en que los bancos multilaterales de desarrollo (MDB) pueden colocar tantos miles de millones como estén dispuestos a emitir.
Así que, para ampliar su cartera de negocios, en general, conseguir nueva financiación no es una limitación determinante para los bancos multilaterales de desarrollo (BMD). La principal limitación es mantener su calificación AAA por parte de las agencias de calificación y cumplir con sus propios marcos internos de adecuación de capital (ICAF).
Tanto el régimen de las agencias de calificación crediticia (CRA) como el del ICAF se basan en el mismo principio: ambos miden la relación entre el capital social (utilizable) de los bancos multilaterales de desarrollo (BMD) y sus activos (ponderados por riesgo), por lo que cualquier herramienta que reduzca el riesgo de la cartera de préstamos amplía el margen de crédito. En lo que difieren es en la cantidad de crédito que estos regímenes asignan a esas herramientas de reducción de riesgo.
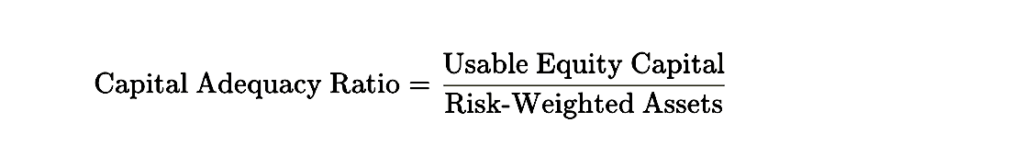
Según el marco ICAF de un banco multilateral de desarrollo (BMD), a un préstamo asegurado o garantizado de forma sintética se le puede asignar una ponderación de riesgo del 0 % o cercana al 0 %, basándose en que solo se produciría una pérdida si el prestatario y el proveedor de protección con alta calificación fallaran al mismo tiempo (algo muy poco probable). Esto reduce drásticamente los activos ponderados por riesgo modelizados y, si el capital propio no cambia, eleva automáticamente el coeficiente, lo que permite conceder nuevos préstamos sin necesidad de aportar más capital. Las agencias de calificación reconocen esta misma transferencia de riesgo de forma más conservadora: en lugar de considerar el riesgo como cero, sustituyen la calificación del prestatario por la del proveedor y la ajustan a la baja para tener en cuenta la concentración de contrapartes, el plazo y el riesgo de base, lo que ofrece un alivio sustancial, aunque parcial, y en la práctica libera quizás entre el 50 % y el 65 % del capital inmovilizado en esos préstamos.
Dado que es la opinión de la agencia la que sustenta la calificación AAA, las agencias de calificación y sus metodologías son un factor decisivo para la capacidad de crecimiento de un banco multilateral de desarrollo.
Condición de acreedor preferente
Otra superpotencia importante de los bancos multilaterales de desarrollo (BMD) es la condición de acreedor preferente (PCS) y el trato que conlleva. La PCS es la expectativa habitual, aunque no esté codificada legalmente, de que los prestatarios soberanos paguen a los bancos multilaterales de desarrollo antes que a otros acreedores, y sigan haciendo frente a los pagos de los préstamos de los BMD incluso cuando incumplan o reestructuren su deuda comercial y bilateral. Esta convención se basa en el interés mutuo: los países protegen su reputación ante los BMD porque estas instituciones son una fuente fiable de financiación anticíclica y de bajo coste, sobre todo en tiempos de crisis, por lo que incurrir en impago pondría en peligro el acceso futuro a dicha financiación.
El efecto práctico es que los bancos multilaterales de desarrollo (BMD) sufren pérdidas mucho menores en los préstamos soberanos de lo que predecirían las calificaciones crediticias individuales de sus prestatarios, gracias a un historial excepcionalmente sólido de impagos y recuperaciones. Las agencias de calificación y los propios marcos de capital de los bancos multilaterales de desarrollo (BMD) premian esto, ya que el PCS respalda la calificación AAA y reduce el riesgo efectivo de las exposiciones soberanas. Es, en esencia, la característica fundamental que sustenta la capacidad de financiación y concesión de préstamos a bajo coste de los BMD.
¿Qué pueden hacer los bancos multilaterales de desarrollo para ampliar su capacidad de financiación?
Teniendo en cuenta lo anterior, los bancos multilaterales de desarrollo (BMD) tienen dos vías para aumentar su capacidad de crédito: primero nos centramos en reducir el riesgo y luego (2C) en obtener nuevo capital social.
REDUCIR EL RIESGO: REDUCIR EL DENOMINADOR
Titulización: en efectivo y sintética
La forma más directa de liberar margen para nuevos préstamos por parte de los bancos multilaterales de desarrollo (BMD) y los bancos públicos de desarrollo (BPD) es titulizar los préstamos existentes. La titulización consiste en traspasar un conjunto de préstamos existentes de los BMD y utilizarlo para liberar capital y/o recaudar fondos nuevos, de modo que el banco pueda volver a conceder préstamos sin tener que esperar a que se devuelvan los originales. En una titulización en efectivo (venta real), los préstamos se venden realmente fuera del balance a los inversores, lo que aporta financiación realmente nueva. En una titulización sintética, los préstamos se mantienen en el balance y solo se transfiere su riesgo de crédito (mediante garantías o permutas de incumplimiento crediticio), lo que libera margen de crédito.
En los últimos años, los accionistas de los bancos multilaterales de desarrollo (BMD) han dejado muy claro el rumbo a seguir: la Recomendación 3 de la revisión de los marcos de adecuación de capital (CAF) del G20 sobre innovación financiera es una indicación para que los BMD aprovechen al máximo su balance. Todo esto ya no es solo teoría: desde 2018, el Banco Africano de Desarrollo, IDB Invest y, más recientemente, la CFI han lanzado al mercado operaciones de titulización, y el Banco de Desarrollo de África Occidental ha ido aún más lejos. Ahora el objetivo es ganar escala, y lo ideal sería que se hiciera de forma conjunta entre diferentes bancos multilaterales de desarrollo (BMD) y bancos de desarrollo regionales (BDR).
A juzgar por la lista de operaciones, que aunque es limitada va en aumento, se está perfilando una tendencia: la titulización se ha centrado principalmente (y de forma exclusiva en el caso del Banco Mundial (BM), a través de la Corporación Financiera Internacional (CFI) únicamente) se ha dirigido al capital privado (no soberano), aunque están surgiendo excepciones entre los bancos multilaterales de desarrollo (BMD) regionales, que han estado tanteando el terreno con sus préstamos públicos mediante titulizaciones sintéticas y, en un caso, también con una titulización en efectivo. Esta distinción es importante, ya que los préstamos no soberanos (del sector privado) se comportan como cualquier crédito comercial, mientras que los préstamos soberanos a los gobiernos están protegidos por la condición de acreedor preferente (PCS) para los bancos, que, sin embargo, no pueden traspasar a un comprador privado ni a una entidad con fines específicos (SPV) (de ahí la preferencia) en el caso de la titulización sintética (véase la figura 1).
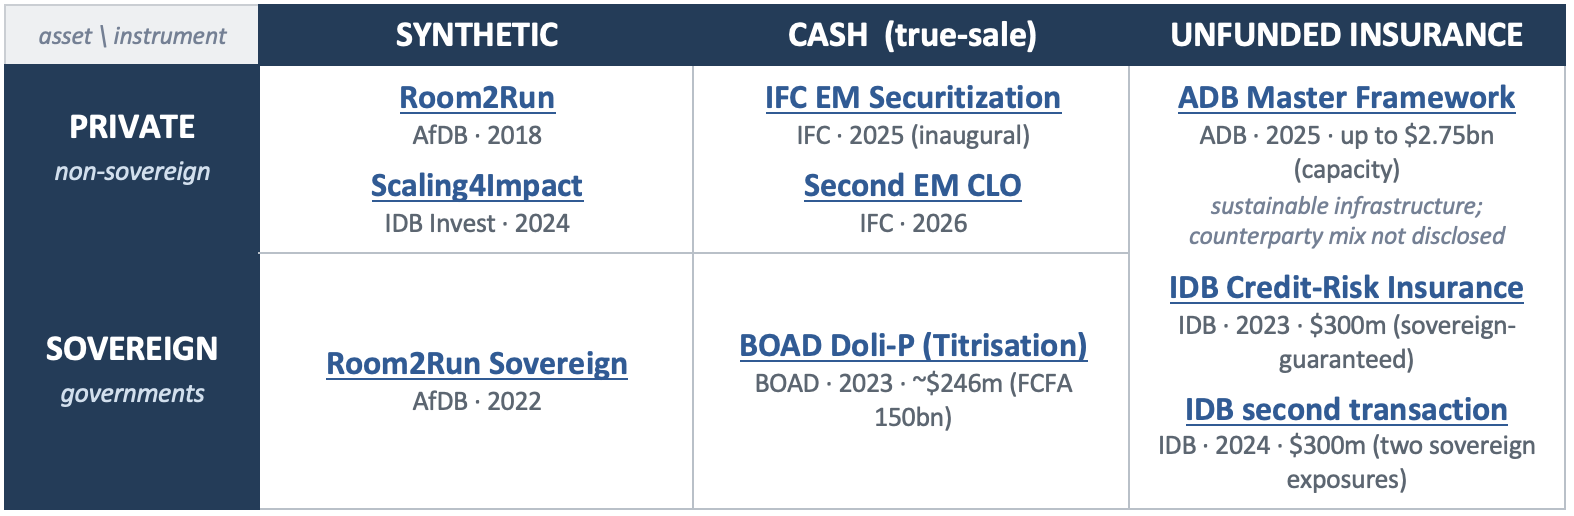
Los nombres de las operaciones enlazan con las fuentes primarias. BOAD Doli-P recaudó efectivo sin desprenderse de los préstamos (híbrido financiado). Los 2.75 mil millones de dólares del Banco Asiático de Desarrollo (ADB) representan la capacidad máxima asegurada en virtud de un acuerdo marco, no capital recaudado ni movilizado. La columna de «seguro sin financiación» no está desglosada por filas: el marco del Banco Asiático de Desarrollo (ADB) se define por clase de activos; no se revela la composición de activos entre soberanos y no soberanos.
Seguro de crédito privado: transferir el riesgo al balance de una aseguradora
La titulización requiere una estructuración, una entidad con fines específicos (SPV) y una base de inversores. Hay una forma más sencilla de conseguir el mismo efecto neto: comprar un seguro de crédito sin financiación sobre una parte de la cartera de préstamos existente, en la que el banco paga una prima y reclama a la aseguradora si el prestatario no paga. A efectos de capital, la exposición se trata como si fuera una deuda de una aseguradora con alta calificación, en lugar de una deuda del Estado o del proyecto prestatario, por lo que los activos ponderados por riesgo disminuyen y se genera margen.
El BID puso en marcha esta iniciativa en diciembre de 2023 con una cobertura de 300 millones de dólares repartida entre catorce aseguradoras y, desde entonces, ha vuelto a realizar una segunda operación de 300 millones de dólares sobre dos exposiciones soberanas con siete aseguradoras. Esto sitúa el multiplicador de crédito sobre el capital liberado entre 3 y 4 veces, lo que enmarca ambas operaciones como parte de la implementación de la Revisión de la CAF. El Banco Asiático de Desarrollo (ADB) ha pasado de la fase piloto al programa: su Acuerdo Marco General para Infraestructuras Sostenibles, firmado en mayo de 2025 con diez aseguradoras, ofrece una cobertura de hasta 2.75 mil millones de dólares, con unos criterios de suscripción y aprobación estandarizados para que cada transferencia ya no requiera una negociación a medida. Ambos bancos están ampliando ahora este canal de forma deliberada.
Como el PCS hace que los impagos soberanos sean poco frecuentes, la cartera soberana resulta barata de asegurar, y por eso el BID ha centrado su cobertura en las exposiciones soberanas, mientras que el marco del BAsD se organiza en torno a una clase de activos: la infraestructura sostenible. Lo que aún no se ha puesto a prueba es si un prestatario soberano muestra la misma flexibilidad con una exposición que sabe que recae en una aseguradora comercial, y si el derecho de subrogación de una aseguradora que paga goza de algún tipo de preferencia. Además, la protección no está financiada, así que el alivio depende de que la aseguradora pague incluso en situaciones de estrés. Lo más relevante para lo que nos ocupa es que las aseguradoras suscriben al prestatario en lugar de al activo, así que un préstamo soberano para un sistema sanitario es tan asegurable como uno para una carretera o una red eléctrica, y que el capital liberado llegue a la sanidad es una cuestión de asignación dentro del banco, más que de lo que el mercado esté dispuesto a cubrir. [1]
Innovación en los bancos multilaterales de desarrollo regionales: acuerdos de intercambio de exposición
Como los bancos multilaterales de desarrollo (BMD) regionales se enfrentan a limitaciones de escala en forma de concentración de riesgo debido a su enfoque regional (por ejemplo, el Banco Interamericano de Desarrollo (BID) está muy expuesto exclusivamente a Latinoamérica, y el Banco Africano de Desarrollo (BAfD) lo está por completo a África), a menudo evitan por completo la titulización privada de Wall Street intercambiando riesgo entre ellos. Estos acuerdos de intercambio de exposición (EEA), como el de 3.200 millones de dólares entre el BID y el BAfD, permiten que un banco, por ejemplo el BAfD, compre protección al otro (el BID) sobre un conjunto de préstamos africanos, al tiempo que vende protección al BID sobre un conjunto de préstamos latinoamericanos. No se transfieren préstamos ni participan inversores privados. Esta operación sintética diversifica al instante ambos balances, lo que satisface a las agencias de calificación y preserva a la perfección el PCS de ambos bancos.
Los EEA se han convertido en un mecanismo permanente en el que participan los cuatro bancos multilaterales de desarrollo (BMD) principales dedicados a préstamos soberanos (el Banco Africano de Desarrollo, el Banco Interamericano de Desarrollo, el Banco Internacional de Reconstrucción y Fomento y, más recientemente, el Banco Asiático de Desarrollo), que operan al amparo de un «Acuerdo Marco de Intercambio de Exposición de los BMD» común, en virtud del cual se han llevado a cabo numerosos intercambios desde que sus consejos de administración aprobaron por primera vez este marco en 2015.
Garantías bilaterales (de donantes) de cartera
Un banco multilateral de desarrollo regional puede obtener un alivio en una parte de sus préstamos a Estados soberanos si consigue que un accionista no prestatario con una calificación crediticia elevada avale parte de la cartera, lo que le permite sustituir la ponderación de riesgo de los Estados soberanos prestatarios por la ponderación AAA del avalista.
El ejemplo más claro es el programa «Room to Run Sovereign» (R2RS) del Banco Africano de Desarrollo, comprometido en la COP26 de Glasgow en 2021, firmado en mayo de 2022 y cerrado en octubre de 2022. El Gobierno del Reino Unido (a través del FCDO) y un grupo de aseguradoras del mercado londinense aportaron conjuntamente 2.000 millones de dólares de cobertura para una parte de la cartera de préstamos soberanos del BAfD. Los préstamos siguen figurando en el balance del BAfD y el banco sigue gestionándolos; solo se transfiere parcialmente el riesgo de crédito. Como ahora hay un Estado con una calificación crediticia alta respaldando esa exposición, las agencias de calificación reconocen el alivio, lo que libera margen para conceder hasta 2.000 millones de dólares en nuevos préstamos (en este caso, destinados a la financiación climática). De esta forma, los activos se mantienen en el balance y, al recurrir a un garante oficial en lugar de a un seguro puramente privado, se evitan algunos de los problemas relacionados con la contraparte y la fijación de precios que plantea la cobertura de mercado, aunque a costa de depender de una capacidad de garantía limitada por parte de los donantes.
Del mismo modo, a finales de 2025, el BID firmó un acuerdo de garantía de 200 millones de dólares con socios nórdicos —Impact Fund Denmark, Norad de Noruega y Sida de Suecia—, lo que le proporcionó al BID una capacidad de crédito ampliada de aproximadamente 800 millones de dólares, destinada, una vez más, a nueva financiación climática e inversiones en energías renovables.
El Grupo del Banco Mundial ha dado dos pasos a la vez. Su consolidación en 2024 del negocio de garantías en una única plataforma gestionada por el MIGA tiene un enfoque externo: reduce el riesgo para los inversores y prestamistas, no para el propio balance del Banco. La innovación más relevante para lo que nos ocupa va en la dirección contraria. La vigésima primera reposición de la Asociación Internacional de Fomento (AIF21) introdujo una Plataforma de Garantías de Cartera (PGP) que permite a los donantes con alta calificación garantizar la cartera de préstamos de la AIF sin necesidad de aportar efectivo por adelantado. El informe de los directores ejecutivos la describe como una modalidad de contribución que reduce el riesgo de crédito en el balance de la AIF y, por lo tanto, aumenta su capacidad de préstamo. Esta es la lógica «R2RS» aplicada a la ventana concesional que financia la mayor parte del gasto sanitario en los países de bajos ingresos. [2]
Otras herramientas y métodos que se están utilizando para reducir los activos ponderados por riesgo
¡En la próxima entrada del blog hablaremos de cómo los bancos multilaterales de desarrollo pueden conseguir más capital social y exploraremos posibles vías de actuación con un enfoque especialmente centrado en la salud!
Próximamente: «
». En la próxima entrada, «De miles de millones a balances: ¿de dónde vendrá realmente el dinero para la sanidad? Cómo conseguir más capital para los bancos multilaterales de desarrollo (BMD) – Parte 2C», seguimos con nuestra serie sobre la financiación de los sistemas sanitarios en la era de la reducción de la ayuda, analizando las formas innovadoras que los BMD están usando últimamente para conseguir nuevo capital social.
¡No te lo pierdas!
 Kalipso Chalkidou, doctora en Medicina y doctora en Filosofía, dirige el departamento de Rendimiento, Financiación y Prestación de los Sistemas Sanitarios de la OMS. Fundó el departamento de financiación sanitaria del Fondo Mundial y el Instituto Nacional para la Excelencia en la Salud y la Atención (NICE) Internacional; fue directora de Política Sanitaria Global y investigadora principal en el Centro para el Desarrollo Global (CGD); y es profesora visitante en el Imperial College, donde trabaja en el establecimiento de prioridades basadas en la evidencia para una cobertura sanitaria universal equitativa.
Descubre más sobre Kalipso Chalkidou en LinkedIn
 Rahul Singhal es consultor y asesora al Departamento de Rendimiento, Finanzas y Ejecución en materia de financiación privada para los sistemas de salud. Se incorporó a la OMS en julio de 2026. Antes de eso, trabajó en el Fondo Mundial como director de riesgos y jefe de la División de Seguimiento de Programas y Riesgos. Empezó su carrera en Bank of America, donde estuvo casi tres décadas trabajando en banca corporativa y de inversión, gestión de riesgos de mercado y de contraparte, y tesorería corporativa en Asia, Europa y EE. UU., con experiencia en productos estructurados, mercados globales y de capitales, y gestión de riesgos.
Descubre más sobre Rahul Singhal en LinkedIn
Claude Opus 5 se utiliza con fines de investigación. En un archivo XL independiente creado con Claude Opus 5 se presenta un desglose por países de estos cuatro conjuntos de datos, en el que se muestra dónde está implementado cada uno de ellos actualmente.
Referencias
[1] Aunque cuantas más transferencias se hagan de forma programática (a través del marco de clases de activos del ADB) en lugar de caso por caso, más tiende a definirse la elegibilidad por temas y más pasa la selección de sectores del Consejo a un documento de suscripción y, en la práctica, a las aseguradoras, cuyo interés debe reflejar dicho documento.
[2] El indicador vinculante de la AIF no es el ratio de capital propio sobre préstamos, sino el «capital estratégico disponible», que el Consejo exige que se mantenga en cero o por encima de cero; así que una garantía de un donante reduce los recursos que la AIF debe mantener para cubrir su cartera, en lugar de sus activos ponderados por riesgo; el efecto es el mismo: margen de maniobra sin aportar nuevo capital propio.
[3] Alrededor del 90 % de los países de la AIF destinan a la sanidad una mediana del 7 % de su asignación.